Kontakt
Kredyt hipoteczny w Ełku – wszystkie etapy od wniosku do kluczy
Od sprawdzenia zdolności po odbiór kluczy. Opisujemy kolejne etapy kredytu na mieszkanie lub dom w Ełku i podpowiadamy, jak uniknąć typowych błędów.
Własne mieszkanie nad Jeziorem Ełckim albo dom w jednej z okolicznych gmin to plan wielu rodzin. Dla większości z nich droga do kluczy prowadzi przez bank. Kredyt hipoteczny w Ełku wygląda formalnie tak samo jak w dużym mieście, ale wiele osób przechodzi go pierwszy raz i nie wie, czego się spodziewać.
W tym poradniku rozkładamy cały proces na etapy. Dowiesz się, od czego zacząć, jakie dokumenty przygotować i co dzieje się między podpisaniem umowy z bankiem a wizytą u notariusza.
Spis treści
Etap pierwszy, czyli zdolność kredytowa
Wszystko zaczyna się od pytania, ile bank może Ci pożyczyć. Zdolność kredytowa zależy przede wszystkim od:
- wysokości i stabilności dochodów,
- rodzaju umowy o pracę lub formy działalności,
- liczby osób w gospodarstwie domowym,
- obecnych zobowiązań, w tym limitów na kartach,
- historii w Biurze Informacji Kredytowej.
Wstępną symulację można zrobić w kilku bankach albo u doradcy kredytowego. Daje ona orientacyjną kwotę i pozwala realnie ocenić, na jakie mieszkanie w Ełku Cię stać.
Jak podnieść zdolność przed wnioskiem
Na kilka miesięcy przed złożeniem wniosku warto uporządkować finanse. Zamknij nieużywane karty kredytowe i limity w koncie, spłać drobne raty i unikaj nowych zakupów na raty. Pomaga też wspólny wniosek z partnerem lub wydłużenie okresu kredytowania.
Dobrym pomysłem jest pobranie własnego raportu z BIK. Zdarza się, że widnieje w nim zapomniana karta sklepowa albo stara pożyczka, która formalnie wciąż jest otwarta. Lepiej wyjaśnić takie sprawy wcześniej, niż dowiedzieć się o nich z odmowy banku.
Etap drugi, czyli wkład własny
Banki zwykle oczekują co najmniej 10 procent wkładu własnego, a przy 20 procentach warunki są wyraźnie korzystniejsze. Przy niższym wkładzie bank może doliczyć ubezpieczenie niskiego wkładu albo podwyższyć marżę do czasu spłaty części kapitału.
Wkład można zbudować z oszczędności, darowizny od rodziny lub sprzedaży innej nieruchomości. Pamiętaj, że oprócz wkładu potrzebne są pieniądze na koszty okołotransakcyjne. Chodzi o taksę notarialną, opłaty sądowe, ewentualny podatek PCC i prowizję pośrednika.
Etap trzeci, czyli wybór nieruchomości i umowa przedwstępna
Gdy znasz swój budżet, możesz szukać konkretnego lokalu. Po znalezieniu mieszkania strony podpisują umowę przedwstępną. Określa ona cenę, termin zawarcia umowy końcowej i wysokość zadatku lub zaliczki.
Dobrze jest wpisać do umowy zastrzeżenie, że transakcja dojdzie do skutku pod warunkiem uzyskania kredytu. Chroni to kupującego przed utratą zadatku, gdyby bank odmówił finansowania. Bank będzie potrzebował tej umowy jako podstawy do rozpatrzenia wniosku.
Etap czwarty, czyli wniosek i dokumenty
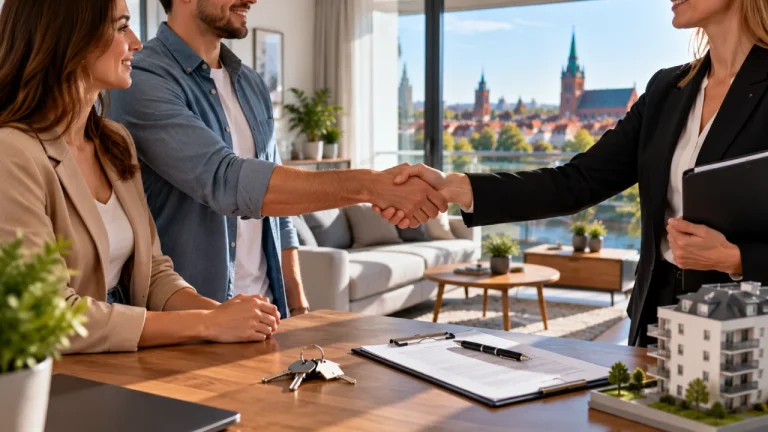
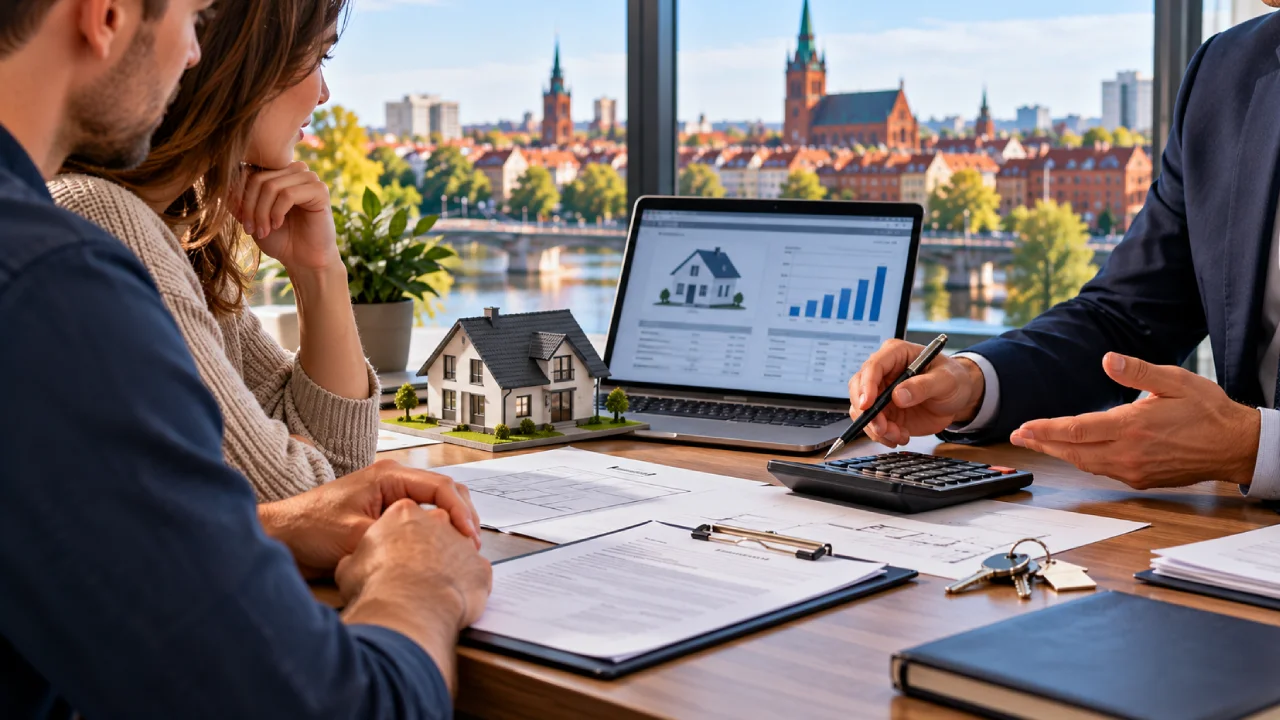
To moment, który widać na zdjęciu. Siadasz z doradcą lub pracownikiem banku i razem przeglądacie warunki. Do wniosku zwykle trzeba dołączyć:
- dowód osobisty,
- zaświadczenie o dochodach lub wyciągi z konta,
- umowę przedwstępną,
- odpis z księgi wieczystej lub numer księgi,
- dokumenty dotyczące nieruchomości, na przykład rzut lokalu lub zaświadczenie ze spółdzielni.
Przedsiębiorcy dostarczają dodatkowo dokumenty finansowe firmy i zaświadczenia z urzędu skarbowego oraz ZUS. Kompletny wniosek to najkrótsza droga do szybkiej decyzji.
Warto złożyć wnioski w dwóch lub trzech bankach jednocześnie. Pozwala to porównać rzeczywiste oferty, a nie tylko reklamowe stawki.
Etap piąty, czyli wycena i analiza banku
Bank zleca rzeczoznawcy operat szacunkowy, czyli wycenę nieruchomości. Od jej wyniku zależy maksymalna kwota kredytu. Jeśli wycena wyjdzie niższa niż cena zakupu, różnicę trzeba pokryć z własnych środków lub renegocjować cenę ze sprzedającym.
W tym samym czasie analityk sprawdza Twoje dochody, historię kredytową i stan prawny lokalu. Na decyzję czeka się zwykle od dwóch do sześciu tygodni. Termin wydłuża się, gdy bank prosi o uzupełnienie dokumentów, dlatego warto odbierać telefony i szybko odpowiadać na wiadomości.
Etap szósty, czyli decyzja i umowa kredytowa
Po pozytywnej decyzji bank przygotowuje umowę kredytową. Przeczytaj ją spokojnie przed podpisaniem. Zwróć uwagę na:
- RRSO, czyli rzeczywisty koszt kredytu,
- rodzaj oprocentowania, stałe lub zmienne,
- warunki wcześniejszej spłaty,
- wymagane ubezpieczenia i produkty dodatkowe.
Banki często obniżają marżę w zamian za konto osobiste, kartę czy ubezpieczenie na życie. Policz, czy taki pakiet faktycznie się opłaca w całym okresie kredytowania.
Etap siódmy, czyli akt notarialny i wypłata
Ostatni krok odbywa się u notariusza. Podpisujesz umowę sprzedaży w formie aktu notarialnego, a notariusz składa wniosek o wpis hipoteki do księgi wieczystej. Bank przelewa pieniądze sprzedającemu lub deweloperowi zgodnie z umową.
Przy rynku pierwotnym kredyt wypłacany jest w transzach według harmonogramu budowy. Przy lokalu z drugiej ręki zwykle jednorazowo. Po wpisie hipoteki ewentualne ubezpieczenie pomostowe znika, a rata może spaść.
Po akcie przychodzi czas na protokół zdawczo-odbiorczy i przekazanie kluczy. Spisz stany liczników, przepisz media na siebie i zgłoś zmianę właściciela w spółdzielni lub wspólnocie. Bank zwykle wymaga też polisy na nieruchomość z cesją na jego rzecz, więc warto mieć ją przygotowaną wcześniej. Od tej chwili zaczyna się spłata według harmonogramu, a pierwsza rata pojawi się zazwyczaj w kolejnym miesiącu.
Szukasz doradcy kredytowego, notariusza albo rzeczoznawcy w okolicy? Sprawdź katalog firm w Ełku, gdzie zebraliśmy lokalnych specjalistów.
Najczęściej zadawane pytania
Ile trwa cały proces kredytowy?
Od złożenia wniosku do aktu notarialnego mija zwykle od jednego do trzech miesięcy. Czas zależy od banku, kompletności dokumentów i terminu u notariusza.
Czy da się kupić mieszkanie bez wkładu własnego?
Standardowo bank wymaga wkładu. Wyjątkiem bywają programy rządowe z gwarancją wkładu oraz sytuacje, gdy zabezpieczeniem jest dodatkowa nieruchomość.
Co zrobić, gdy wycena jest niższa od ceny zakupu?
Można dopłacić różnicę z oszczędności, negocjować cenę ze sprzedającym albo poprosić inny bank o ponowną wycenę.
Czy doradca kredytowy się opłaca?
Dobry doradca porówna oferty wielu banków i pomoże skompletować dokumenty. Zwykle wynagrodzenie płaci mu bank, więc dla klienta usługa bywa bezpłatna.
Podsumowanie
Kredyt hipoteczny w Ełku to proces złożony z siedmiu wyraźnych etapów. Zaczynasz od zdolności i wkładu własnego, potem wybierasz nieruchomość, składasz wniosek, czekasz na wycenę i decyzję, a kończysz aktem notarialnym. Dobre przygotowanie dokumentów i porównanie ofert kilku banków oszczędza czas, nerwy i często kilkanaście tysięcy złotych w całym okresie spłaty.
Linki sponsorowane